Back to Article
SLIK OJK merupakan salah satu sumber informasi yang dapat digunakan lembaga keuangan dalam menilai kelayakan pengajuan kredit. Banyak orang gagal mendapat pinjaman karena punya catatan buruk di sistem ini. Lantas seperti apa contoh SLIK OJK yang bermasalah?
Sistem Layanan Informasi Keuangan atau SLIK adalah sistem yang dikelola Otoritas Jasa Keuangan (OJK) untuk mengumpulkan dan menyimpan informasi kredit masyarakat. Jadi bisa dikatakan, SLIK ini semacam “rapor keuangan” seseorang.
Kalau kamu pernah menunggak cicilan hingga punya tunggakan kartu kredit, semua itu akan tercatat di SLIK. Saat mengajukan kredit, bank dapat menggunakan informasi SLIK sebagai salah satu bahan pertimbangan dalam menilai kelayakan kredit.
Untuk itu, penting untuk tahu seperti apa saja contoh SLIK OJK bermasalah agar kamu bisa menghindarinya.
Baca juga: Kredit Modal Kerja - Cara Daftar, Besar Bunga & Contoh
Apa Itu SLIK OJK Bermasalah?
Sebelum membahas ke contohnya, mari kita pahami terlebih dulu apa yang dimaksud dengan SLIK OJK bermasalah. SLIK OJK bermasalah merujuk pada kondisi di mana catatan kredit seseorang menunjukkan adanya keterlambatan pembayaran, kredit macet atau tanggungan lain yang belum diselesaikan.
SLIK ini digunakan oleh lembaga keuangan untuk menilai risiko calon debitur atau peminjam. Semakin buruk riwayat kreditmu, maka semakin rendah kemungkinan kamu akan dipercaya untuk mendapat pinjaman.
Apa Itu Blacklist SLIK OJK?
Meski secara resmi OJK tidak menggunakan istilah “blacklist”, tapi istilah ini sudah umum digunakan oleh masyarakat maupun petugas bank. Istilah ini dipakai untuk menyebut debitur dengan skor kredit buruk atau kolektibilitas tinggi.
Kalau kamu punya tagihan yang macet dan belum diselesaikan, biasanya kamu akan masuk ke dalam kolektibilitas 3 (kurang lancar), 4 (diragukan), atau 5 (macet). Nah posisi ini menunjukkan kualitas kredit yang bermasalah dan dapat menjadi salah satu pertimbangan dalam analisis pengajuan kredit. Kualitas kredit tersebut dapat menjadi pertimbangan dalam analisis risiko dan kelayakan pengajuan kredit, sesuai kebijakan masing-masing lembaga keuangan.
Meskipun tidak permanen, status ini bisa bertahan lama kalau kamu tidak segera menyelesaikan kewajibanmu. Jadi kalau kamu merasa sudah pernah gagal bayar, ada baiknya segera cek dan urus status kamu di SLIK.
Penyebab SLIK OJK Bermasalah
Setelah memahami konsepnya, kita perlu membahas penyebab umum kenapa seseorang bisa tercatat negatif di SLIK OJK. Beberapa di antaranya mungkin terdengar sepele, namun efeknya cukup panjang.
- Telat Bayar Tagihan
Terlambat membayar cicilan pinjaman, bahkan hanya beberapa hari bisa mempengaruhi catatan kamu di SLIK. Kalau keterlambatan terjadi berulang, kamu bisa masuk kategori debitur kprtidak lancar atau bahkan macet.
- Punya Pinjaman Macet
Tunggakan yang berlangsung semakin lama dapat menyebabkan kualitas kredit menjadi lebih rendah, termasuk masuk kategori Macet, sesuai ketentuan yang berlaku bagi masing-masing jenis lembaga jasa keuangan. Ini sangat mempengaruhi skor kredit dan bikin kamu dianggap nggak layak mendapat pinjaman baru.
- Menjadi Penjamin Pinjaman Orang Lain
Menjadi penjamin memang terdengar mulia, tapi risikonya besar. Informasi mengenai penjaminan dapat tercatat dalam SLIK. Jika debitur yang dijamin mengalami masalah pembayaran, konsekuensinya bagi penjamin bergantung pada perjanjian penjaminan yang berlaku. Ini juga akan tercatat sebagai masalah di catatan SLIKmu.
- Tunggakan Tagihan Kartu Kredit
Membayar minimum payment sesuai ketentuan tidak dengan sendirinya membuat SLIK bermasalah. Namun, jika pembayaran tidak memenuhi kewajiban sesuai perjanjian hingga terjadi tunggakan, hal tersebut dapat memengaruhi kualitas kredit.
- Pinjaman dari Lembaga Non-Bank
Pinjaman dari koperasi, leasing hingga fintech resmi kini juga dilaporkan ke OJK. Jadi, meski kamu nggak punya utang di bank, tapi telat bayar cicilan di lembaga-lembaga tersebut bisa tetap membuat catatan SLIKmu bermasalah.
Dampak SLIK OJK Bermasalah
Banyak orang belum menyadari bahwa catatan buruk di SLIK bisa berdampak besar dan luas, bukan hanya sekadar gagal ajukan pinjaman. Berikut beberapa dampak yang perlu kamu waspadai.
- Ditolak Saat AJukan Kredit
Riwayat kredit yang bermasalah dapat memengaruhi hasil analisis pengajuan KPR, kredit kendaraan, pinjaman modal usaha, maupun fasilitas pembiayaan lainnya. Hal ini terjadi karena catatan SLIKmu yang buruk dianggap berisiko tinggi.
- Sulit Mengakses Layanan Keuangan Digital
Beberapa aplikasi keuangan, termasuk paylater dan pinjaman online resmi juga menggunakan data SLIK. Kalau catatanmu buruk, kemungkinan kamu nggak akan bisa mengakses layanan itu.
- Bunga Pinjaman Bisa Lebih Tinggi
Riwayat kredit dapat menjadi salah satu faktor dalam penilaian risiko dan persyaratan pembiayaan yang ditawarkan, sesuai kebijakan masing-masing lembaga keuangan.
- Tersendatnya Rencana Masa Depan
Riwayat kredit yang bermasalah dapat menjadi salah satu faktor yang memengaruhi pengajuan pembiayaan untuk kebutuhan seperti rumah, kendaraan, atau modal usaha. Tanpa akses ke pembiayaan, banyak rencana penting bisa terpaksa ditunda.
Cara Mengatasi SLIK OJK Bermasalah
Kabar baiknya, catatan buruk di SLIK bukan berarti tidak bisa kamu ubah. Ada langkah-langkah yang bisa kamu ambil untuk memperbaiki reputasi kredit dan kembali dipercaya oleh lembaga keuangan.
- Lunasi Semua Tunggakan
Langkah pertama tentu saja menyelesaikan semua tunggakan. Hubungi lembaga keuangan terkait, tanyakan total tagihan dan minta surat lunas setelah kamu membayar.
- Ajukan Klarifikasi ke OJK Kalau Ada Kesalahan
Kalau kamu merasa catatan SLIKmu tidak sesuai atau ada kesalahan input data, kamu bisa ajukan keberatan. Jika menemukan informasi yang tidak sesuai dalam iDeb, hubungi Pelapor yang menyampaikan data tersebut untuk meminta klarifikasi atau koreksi. Untuk informasi dan pengaduan lebih lanjut, kamu juga dapat menghubungi OJK melalui kanal resminya.
- Perbaiki Pola Pembayaran Kredit
Setelah catatan SLIKmu bersih, kamu bisa mulai mengajukan pinjaman kecil terlebih dahulu dan bayarlah tepat waktu. Ini akan menjadi bukti bahwa kamu bisa dipercaya kembali oleh lembaga keuangan.
- Hindari Jadi Penjamin
Lebih baik tolak secara halus permintaan menjadi penjamin kalau kamu nggak yakin. Lebih baik menghindari hal ini karena risiko finansialnya terlalu besar
- Pantau Rutin Laporan SLIK
Kamu bisa mengakses laporan SLIK sendiri secara gratis minimal setahun sekali. Dengan rutin mengeceknya, kamu bisa tahu lebih cepat jika ada masalah dan langsung memperbaikinya sebelum terlambat.
Itulah berbagai contoh SLIK OJK bermasalah yang bisa membuat gagal kredit. Dengan memahami hal ini, kamu perlu menjaga reputasi finansial agar jika suatu saat membutuhkan kredit, tidak akan bermasalah.
Jika kamu membutuhkan kredit dari perbankan, kamu bisa mempertimbangkan untuk menggunakan fasilitas kredit dari OCBC yang menawarkan kemudahan pengajuan kredit.
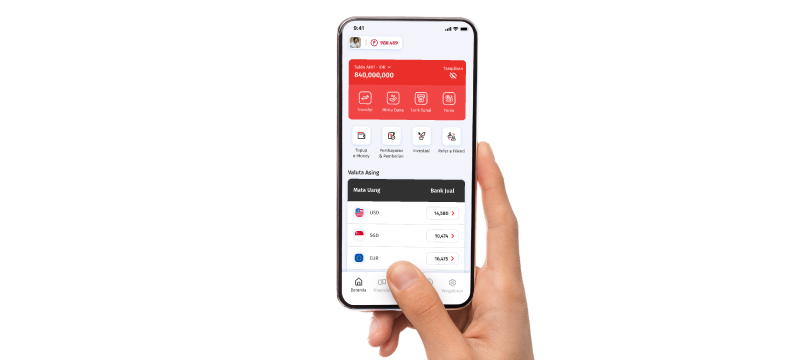
Beberapa kredit yang ditawarkan adalah KPR, Kredit Mobile, Kredit Multiguna, KTA, kartu kredit, dan sebagainya. Cara pengajuannya pun mudah karena bisa dilakukan secara online dengan aplikasi OCBC mobile.
Tak cuma itu, OCBC juga menawarkan kemudahan bertransaksi untuk nasabah individu melalui aplikasi OCBC mobile. Jadi, jangan tunda lagi, segera download aplikasi OCBC mobile sekarang juga dan rasakan kemudahan setiap transaksi perbankan.
Baca juga: 11 Tips Menggunakan Kartu Kredit untuk Modal Usaha, Simak!