Back to Article

Simak tips mengatur keuangan pribadi, mulai dari mengelola pengeluaran hingga membangun kebiasaan finansial yang lebih sehat.
Mengatur keuangan bukan hanya soal seberapa besar penghasilan yang kamu terima, tetapi juga bagaimana uang tersebut digunakan.
Tanpa pengelolaan yang tepat, penghasilan bisa cepat habis untuk berbagai kebutuhan tanpa menyisakan cukup ruang untuk menabung atau mempersiapkan tujuan finansial di masa depan.
Untuk menjaga kondisi finansial tetap sehat, kamu bisa mulai dari kebiasaan sederhana, seperti menyusun anggaran, mengendalikan pengeluaran, dan menyisihkan uang secara rutin.
Memantau pemasukan dan pengeluaran juga penting agar kamu tahu ke mana uang digunakan dan bagian mana yang perlu dievaluasi.
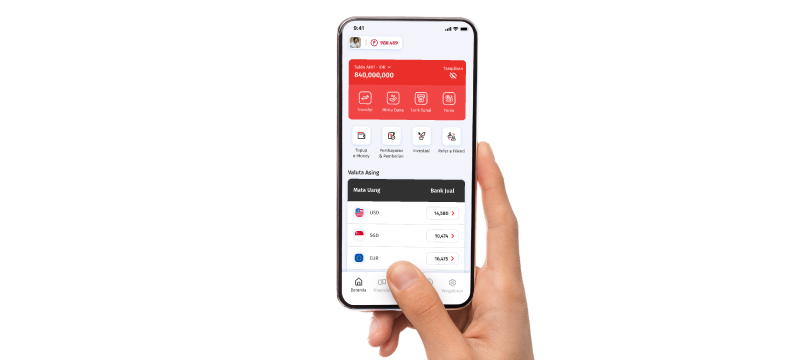
Agar lebih praktis, kamu bisa memanfaatkan layanan digital banking untuk memantau transaksi sehari-hari. Nyala by OCBC dapat menjadi salah satu pilihan untuk mendukung kebutuhan perbankan dan pengelolaan keuangan.
Lantas, apa saja tips mengatur keuangan yang bisa diterapkan agar kondisi finansial lebih sehat? Simak pembahasannya berikut ini.
Baca juga: 8 Cara Mengatur Keuangan Usaha agar Sukses & Tak Rugi
Tips Mengatur Keuangan
Kondisi keuangan yang sehat bisa dibangun dari kebiasaan sederhana yang dilakukan secara konsisten. Kamu bisa memulainya dengan memahami kondisi keuangan, menentukan prioritas, dan membangun kebiasaan yang sesuai dengan kemampuan.
Berikut tips mengatur keuangan yang bisa kamu terapkan agar penghasilan lebih terarah dan kebutuhan saat ini maupun masa depan dapat dipersiapkan dengan lebih baik.
1. Kenali Kondisi Keuangan Saat Ini
Langkah pertama untuk mengatur keuangan adalah mengetahui kondisi finansialmu saat ini. Catat jumlah penghasilan, pengeluaran rutin, tabungan, investasi, dan utang yang masih harus dibayar.
Dari catatan tersebut, kamu bisa melihat berapa banyak uang yang tersedia setelah seluruh kewajiban bulanan terpenuhi. Misalnya, penghasilanmu Rp8 juta per bulan, sedangkan total pengeluaran dan cicilan mencapai Rp6,5 juta.
Artinya, ada sisa Rp1,5 juta yang bisa dialokasikan untuk tabungan, dana darurat, atau tujuan keuangan lainnya. Jika ternyata pengeluaran hampir menghabiskan seluruh penghasilan, kamu bisa mulai mengevaluasi pos pengeluaran yang perlu dikurangi.
2. Susun Anggaran Bulanan
Langkah berikutnya adalah menyusun anggaran bulanan. Anggaran membantu kamu menentukan alokasi penghasilan sejak awal sehingga uang tidak habis tanpa perencanaan yang jelas.
Kamu bisa membagi penghasilan untuk kebutuhan pokok, cicilan, tabungan, investasi, dan kebutuhan pribadi. Salah satu metode yang dapat digunakan adalah aturan 50/30/20.
Metode tersebut membagi 50% penghasilan untuk kebutuhan, 30% untuk keinginan, dan 20% untuk tabungan serta investasi. Namun, pembagian ini bukan aturan mutlak dan bisa disesuaikan dengan kondisi keuangan masing-masing.
3. Bedakan Kebutuhan dan Keinginan
Salah satu hal yang bisa membuat pengeluaran sulit dikendalikan adalah kebiasaan membeli sesuatu tanpa mempertimbangkan prioritas. Oleh karena itu, penting untuk membedakan kebutuhan yang harus dipenuhi dengan keinginan yang masih bisa ditunda.
Kebutuhan mencakup pengeluaran seperti makanan, tempat tinggal, transportasi, dan biaya kesehatan. Sementara itu, keinginan bisa berupa membeli gadget terbaru ketika perangkat lama masih berfungsi, berbelanja karena mengikuti tren, atau berlangganan layanan yang jarang digunakan.
Bukan berarti kamu tidak boleh mengeluarkan uang untuk hiburan atau hal yang disukai. Kamu tetap bisa mengalokasikan dana untuk kebutuhan tersebut selama tidak mengganggu anggaran utama.
Jika ingin membeli sesuatu di luar rencana, beri waktu untuk mempertimbangkannya sebelum bertransaksi agar keputusan tidak hanya didorong oleh keinginan sesaat.
Baca juga: Cara Mengatur Keuangan Pasangan Muda Ala Relationship Goals
4. Sisihkan Uang untuk Tabungan dan Dana Darurat
Menabung akan lebih mudah dilakukan jika sudah menjadi bagian dari anggaran bulanan, bukan hanya mengandalkan uang yang tersisa di akhir bulan.
Setelah menerima penghasilan, sisihkan sejumlah uang untuk tabungan dan dana darurat sebelum menggunakannya untuk pengeluaran lain.
Dana darurat penting untuk mengantisipasi kondisi yang tidak direncanakan, seperti kehilangan pekerjaan, biaya kesehatan, atau kebutuhan mendesak lainnya.
Sebagai gambaran, kamu bisa menargetkan dana darurat sebesar 3–6 kali pengeluaran bulanan jika masih lajang. Jumlah yang dibutuhkan akan lebih besar jika sudah memiliki tanggungan.
5. Kelola Utang dengan Bijak
Utang tidak buruk, tetapi jumlah dan cicilannya perlu disesuaikan dengan kemampuan finansial. Jika terlalu banyak penghasilan digunakan untuk membayar kewajiban, ruang untuk menabung dan memenuhi kebutuhan lain akan semakin terbatas.
Coba catat seluruh utang yang dimiliki, termasuk jumlah cicilan, bunga, dan sisa kewajibannya. Jika punya beberapa utang, prioritaskan pelunasan utang berbunga tinggi sambil tetap memenuhi pembayaran minimum utang lainnya.
Selain itu, kamu juga perlu menghindari menambah utang konsumtif untuk memenuhi keinginan yang sebenarnya masih bisa ditunda.
6. Tentukan Tujuan Keuangan
Mengatur keuangan akan terasa lebih terarah jika kamu memiliki tujuan yang jelas. Tujuan tersebut bisa berupa kebutuhan jangka pendek, seperti menyiapkan dana liburan, jangka menengah seperti uang muka rumah, atau jangka panjang seperti persiapan pensiun.
Setiap tujuan sebaiknya dilengkapi dengan target nominal dan waktu pencapaian. Misalnya, kamu ingin mengumpulkan Rp12 juta dalam satu tahun untuk kebutuhan tertentu.
Artinya, kamu perlu menyisihkan sekitar Rp1 juta setiap bulan agar target tersebut bisa tercapai sesuai rencana. Jika memiliki beberapa tujuan sekaligus, tentukan prioritas berdasarkan kebutuhan dan tenggat waktunya.
7. Pantau Transaksi dan Evaluasi Keuangan secara Berkala
Menyusun anggaran saja tidak cukup jika kamu tidak memeriksa apakah pengeluaran benar-benar sesuai rencana. Biasakan memantau transaksi dan mengevaluasi kondisi keuangan secara berkala, misalnya setiap akhir minggu atau akhir bulan.
Periksa pengeluaran yang paling besar, transaksi yang tidak direncanakan, serta pos anggaran yang sering terlampaui. Jika pengeluaran untuk makan di luar lebih besar dari perkiraan, misalnya, kamu bisa menyesuaikan anggaran atau mengubah kebiasaan pada bulan berikutnya.
Untuk mempermudah proses ini, kamu bisa memanfaatkan layanan digital banking untuk memeriksa informasi rekening dan riwayat transaksi. Dengan pemantauan yang rutin, kamu dapat lebih mudah memahami pola penggunaan uang dan menentukan penyesuaian yang diperlukan agar kondisi keuangan tetap terjaga.
Baca juga: 9 Cara Mengatur Keuangan Keluarga yang Bijak Agar Tak Boros
Kelola Keuangan Praktis dengan Layanan Nyala by OCBC
Mengatur keuangan yang sehat bukan hanya soal membatasi pengeluaran, tetapi juga memastikan uang yang dimiliki dapat dikelola sesuai kebutuhan dan tujuan finansial.
Untuk mendukung hal tersebut, Nyala by OCBC hadir sebagai layanan perbankan yang memberikan berbagai manfaat berdasarkan total rata-rata saldo gabungan dari berbagai produk yang kamu miliki di OCBC.
Saldo gabungan tersebut dapat berasal dari beberapa produk, mulai dari tabungan, deposito, rekening giro, tabungan berjangka, hingga produk investasi.
Kuota benefit yang diberikan akan diklasifikasikan berdasarkan level total rata-rata saldo gabungan, mulai dari level Basic, Fit, Pro, & Master.
Tertarik menjadi bagian dari Nyala by OCBC? Caranya mudah, kamu membuka layanan Nyala by OCBC melalui aplikasi OCBC mobile. Cara buka Nyala by OCBC dan menjadi nasabah bisa kamu baca di halaman Jadi Nasabah ini.
Selain layanan Nyala by OCBC, aplikasi OCBC mobile juga memberi kemudahan. Melalui aplikasi ini, kamu bisa melakukan berbagai transaksi mulai dari menabung, investasi, hingga mengajukan pinjaman.
Yuk, gunakan OCBC mobile untuk jadi bagian dari Nyala by OCBC, dan dapatkan semua kemudahannya sekarang!
| Artikel ini disusun semata-mata untuk tujuan informasi umum dan bukan merupakan rujukan resmi, nasihat investasi, maupun dasar pengambilan keputusan finansial. Segala keputusan yang diambil berdasarkan informasi dalam artikel ini sepenuhnya menjadi tanggung jawab pembaca. OCBC beserta seluruh karyawan tidak bertanggung jawab atas segala kesalahan, kekeliruan, maupun kerugian finansial yang mungkin timbul akibat penggunaan informasi dalam artikel ini. |