Back to Article

Mengatur keuangan bulanan bukan sekadar memastikan penghasilan cukup untuk memenuhi kebutuhan sehari-hari, tetapi juga bagaimana mengalokasikan uang agar tidak habis sebelum akhir bulan.
Pengeluaran kecil yang terjadi berulang kali, kebiasaan belanja impulsif, hingga kebutuhan mendadak bisa membuat anggaran meleset dari rencana jika tidak dipantau dengan baik.
Salah satu cara untuk mengatasinya adalah dengan menerapkan budgeting, yaitu menyusun anggaran berdasarkan penghasilan dan kebutuhan agar penggunaan uang lebih terarah.
Melalui budgeting, kamu bisa menentukan prioritas pengeluaran, menyisihkan dana untuk tabungan, serta mengevaluasi kebiasaan finansial yang perlu diperbaiki.
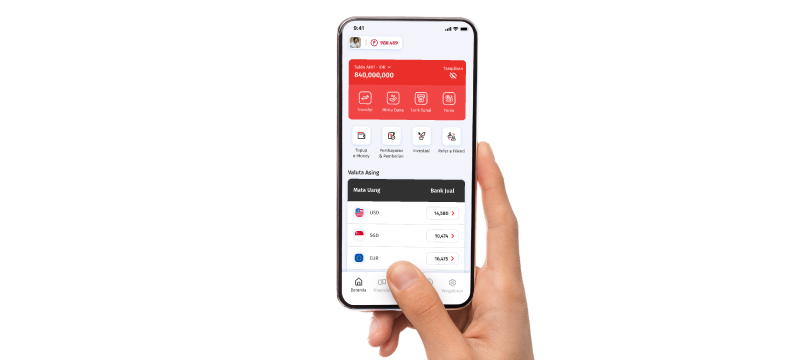
Agar pengelolaan keuangan bulanan lebih terarah, kamu juga perlu membiasakan diri memantau saldo dan transaksi secara berkala. Nyala by OCBC menyediakan layanan perbankan digital melalui OCBC mobile yang mendukung kebutuhan transaksi dan pengelolaan keuangan. Kenali lebih lanjut fitur dan manfaat Nyala by OCBC untuk menemukan layanan yang sesuai dengan kebutuhanmu.
Lantas, bagaimana cara menyusun anggaran bulanan agar pengeluaran tidak membengkak? Berikut lima tips budgeting yang bisa kamu terapkan untuk membantu menjaga keuangan tetap terkendali.
Baca juga: 10 Metode Budgeting, Bantu Kelola Keuangan Lebih Efektif!
Mengapa Budgeting Bulanan Penting?
Mengatur penghasilan setiap bulan tidak selalu mudah, terutama ketika kebutuhan rutin, pengeluaran mendadak, dan keinginan pribadi datang bersamaan.
Tanpa perencanaan yang jelas, pengeluaran bisa membengkak sebelum akhir bulan. Dengan budgeting, kamu dapat menentukan prioritas penggunaan uang, mengontrol pengeluaran, dan menyisihkan dana untuk kebutuhan masa depan.
1. Membantu Mengontrol Pengeluaran
Budgeting membantu kamu memahami ke mana penghasilan digunakan setiap bulan. Dengan membagi pengeluaran ke dalam beberapa kategori, kamu bisa mengetahui pos mana yang paling banyak menyerap anggaran.
Cara ini juga memudahkan kamu membedakan kebutuhan dan keinginan, sehingga pengeluaran yang tidak mendesak bisa dikurangi. Hasilnya, penggunaan uang menjadi lebih terarah dan risiko pengeluaran berlebihan dapat ditekan.
2. Menjaga Arus Kas Tetap Sehat
Arus kas yang sehat berarti penghasilan dapat memenuhi kebutuhan rutin tanpa membuat kondisi keuangan terbebani. Melalui budgeting, kamu bisa menyesuaikan pengeluaran dengan penghasilan yang tersedia sekaligus mengalokasikan sebagian uang untuk tabungan dan dana darurat.
Perencanaan ini membantu mengurangi risiko harus berutang untuk membayar kebutuhan sehari-hari atau mengambil tabungan untuk menutupi pengeluaran yang sebenarnya bisa diperkirakan.
Dengan begitu, kamu memiliki kendali yang lebih baik atas kondisi keuangan saat ini sekaligus bisa mempersiapkan kebutuhan di masa mendatang.
Baca juga: Cara Mengatur Keuangan Pasangan Muda Ala Relationship Goals
Tips Budgeting Bulanan
Budgeting tidak harus menggunakan banyak instrumen keuangan. Kamu bisa memulainya dengan mencatat penghasilan, membagi uang berdasarkan prioritas, dan mengevaluasi transaksi secara berkala.
Berikut lima tips budgeting yang bisa diterapkan untuk membantu menjaga pengeluaran tetap sesuai rencana.
1. Hitung Penghasilan Bersih Setiap Bulan
Langkah pertama dalam menyusun budgeting adalah mengetahui jumlah penghasilan bersih yang bisa digunakan setiap bulan. Jika kamu bekerja sebagai karyawan, gunakan penghasilan setelah dipotong pajak dan iuran rutin lainnya sebagai dasar perhitungan.
Sementara itu, jika memiliki penghasilan tambahan atau bekerja dengan pendapatan tidak tetap, gunakan perkiraan yang realistis berdasarkan pemasukan yang relatif konsisten.
Mengetahui jumlah penghasilan bersih membantu kamu menentukan batas pengeluaran yang sesuai dengan kemampuan finansial. Sebaiknya, hindari menyusun anggaran berdasarkan bonus atau pemasukan yang belum pasti agar kebutuhan rutin tetap bisa terpenuhi.
2. Bedakan Kebutuhan dan Keinginan
Setelah mengetahui jumlah penghasilan, kelompokkan pengeluaran berdasarkan prioritas. Kebutuhan mencakup biaya tempat tinggal, makanan, transportasi, bayar tagihan listrik, dan kewajiban rutin lainnya.
Sementara itu, keinginan meliputi pengeluaran yang sifatnya tidak mendesak, seperti membeli pakaian baru, berlangganan layanan hiburan tambahan, atau makan di restoran.
Bukan berarti kamu harus menghilangkan seluruh pengeluaran untuk kesenangan pribadi. Namun, tentukan batas yang wajar agar kebutuhan utama tetap terpenuhi.
Jika anggaran mulai terbatas, evaluasi pengeluaran yang bisa ditunda atau dikurangi, misalnya membatasi pesan makanan melalui aplikasi atau mengurangi belanja impulsif.
3. Tentukan Alokasi Anggaran untuk Setiap Kategori
Agar pengeluaran lebih terarah, bagi penghasilan ke beberapa pos sesuai kebutuhan. Salah satu metode yang bisa digunakan adalah aturan 50/30/20.
Aturan tersebut mengalokasikan sekitar 50% penghasilan untuk kebutuhan pokok, 30% untuk keinginan, dan 20% untuk tabungan serta pembayaran utang atau tujuan keuangan lainnya.
Sebagai contoh, jika penghasilan bersih Rp6 juta per bulan, sekitar Rp3 juta dapat dialokasikan untuk kebutuhan pokok, Rp1,8 juta untuk keinginan, dan Rp1,2 juta untuk tabungan serta tujuan keuangan lainnya.
Pembagian ini hanya menjadi acuan awal, bukan aturan mutlak. Jika biaya tempat tinggal dan kebutuhan pokokmu cukup tinggi, persentasenya bisa disesuaikan dengan kondisi keuangan.
4. Catat dan Pantau Pengeluaran secara Rutin
Catat transaksi harian, mulai dari pembayaran tagihan dan belanja kebutuhan rumah hingga pengeluaran kecil seperti membeli kopi atau camilan. Pengeluaran kecil yang terjadi berulang kali bisa menghabiskan anggaran lebih besar dari perkiraan.
Kamu bisa menggunakan aplikasi pencatatan keuangan, spreadsheet, atau riwayat transaksi rekening untuk membantu proses pemantauan.
Luangkan waktu setiap minggu untuk membandingkan pengeluaran aktual dengan anggaran yang sudah ditetapkan. Jika satu kategori mulai mendekati batas, kurangi pengeluaran yang tidak mendesak agar anggaran tetap terkendali sampai akhir bulan.
5. Evaluasi Anggaran dan Siapkan Dana Cadangan
Pada akhir bulan, bandingkan anggaran yang telah dibuat dengan jumlah pengeluaran sebenarnya. Periksa kategori yang mengalami pembengkakan dan cari tahu penyebabnya, apakah karena kenaikan harga kebutuhan, pengeluaran tak terduga, atau kebiasaan belanja yang perlu diperbaiki.
Hasil evaluasi ini bisa menjadi dasar untuk menyusun anggaran bulan berikutnya agar lebih realistis. Selain itu, sisihkan sebagian penghasilan untuk dana darurat atau kebutuhan tak terduga.
Dana ini dapat digunakan ketika menghadapi pengeluaran mendadak, seperti biaya kesehatan, perbaikan kendaraan, atau kebutuhan rumah tangga yang mendesak.
Dengan memiliki dana cadangan, kamu tidak perlu langsung mengambil uang dari pos kebutuhan rutin atau mengandalkan utang setiap kali ada pengeluaran di luar rencana.
Baca juga: 9 Cara Mengatur Keuangan Keluarga yang Bijak Agar Tak Boros
Budgeting Praktis dengan Nyala by OCBC
Menjalankan budgeting akan lebih mudah jika kamu rutin memantau saldo, transaksi, dan pengeluaran bulanan.
Nyala by OCBC menawarkan solusi perbankan digital melalui OCBC mobile yang mendukung berbagai kebutuhan finansial, mulai dari transaksi sehari-hari hingga tabungan dan investasi.
Dengan memanfaatkan layanan yang sesuai kebutuhan, kamu bisa menjalankan aktivitas perbankan sekaligus membangun kebiasaan mengelola keuangan secara lebih teratur.
Pantau Aktivitas Rekening melalui OCBC Mobile
Salah satu langkah penting dalam budgeting adalah mengetahui berapa banyak uang yang masuk dan keluar setiap bulan. Melalui OCBC mobile, nasabah dapat mengakses informasi rekening dan memantau aktivitas transaksi untuk membantu mengevaluasi penggunaan uang.
Kamu bisa membandingkan pengeluaran aktual dengan anggaran yang sudah disusun, kemudian mengidentifikasi pos yang perlu dikendalikan jika pengeluaran mulai melebihi batas.
Biasakan memeriksa aktivitas rekening secara berkala agar lebih mudah mengenali pola pengeluaran dan menjaga anggaran tetap sesuai rencana.
Permudah Transaksi dan Pembayaran Rutin
Pembayaran tagihan dan transfer merupakan bagian dari pengeluaran bulanan yang perlu diperhitungkan dalam budgeting. OCBC mobile menyediakan fitur transaksi, termasuk transfer antarbank dan menu Bayar & Beli untuk berbagai kebutuhan pembayaran.
Melalui layanan Nyala by OCBC, nasabah juga bisa memperoleh benefit bebas biaya transaksi tertentu sesuai level layanan, jumlah transaksi, dan ketentuan yang berlaku.
Dengan memanfaatkan fasilitas tersebut secara bijak, kamu bisa mengelola pembayaran rutin dengan lebih praktis sekaligus memperhitungkan biaya transaksi dalam anggaran bulanan.
Sesuaikan Layanan dengan Kebutuhan Finansial
Nyala by OCBC menyediakan beberapa level benefit, yaitu Basic, FIT, PRO, dan MASTER, dengan manfaat yang disesuaikan berdasarkan saldo gabungan dan ketentuan masing-masing level.
Selain mendukung transaksi harian, layanan ini juga menawarkan akses ke berbagai pilihan tabungan dan investasi melalui OCBC mobile.
Kamu bisa mempertimbangkan layanan yang sesuai dengan kebutuhan serta kemampuan finansial, tanpa harus menggunakan seluruh fitur yang tersedia.
Sebelum memilih, periksa informasi mengenai benefit, biaya layanan, dan persyaratan terbaru melalui halaman resmi Nyala by OCBC agar keputusan yang diambil sesuai dengan kebutuhanmu.
Yuk, gunakan OCBC mobile untuk jadi bagian dari Nyala by OCBC, dan dapatkan semua kemudahannya sekarang!
| Artikel ini disusun semata-mata untuk tujuan informasi umum dan bukan merupakan rujukan resmi, nasihat investasi, maupun dasar pengambilan keputusan finansial. Segala keputusan yang diambil berdasarkan informasi dalam artikel ini sepenuhnya menjadi tanggung jawab pembaca. OCBC beserta seluruh karyawan tidak bertanggung jawab atas segala kesalahan, kekeliruan, maupun kerugian finansial yang mungkin timbul akibat penggunaan informasi dalam artikel ini. |