Kembali ke Artikel
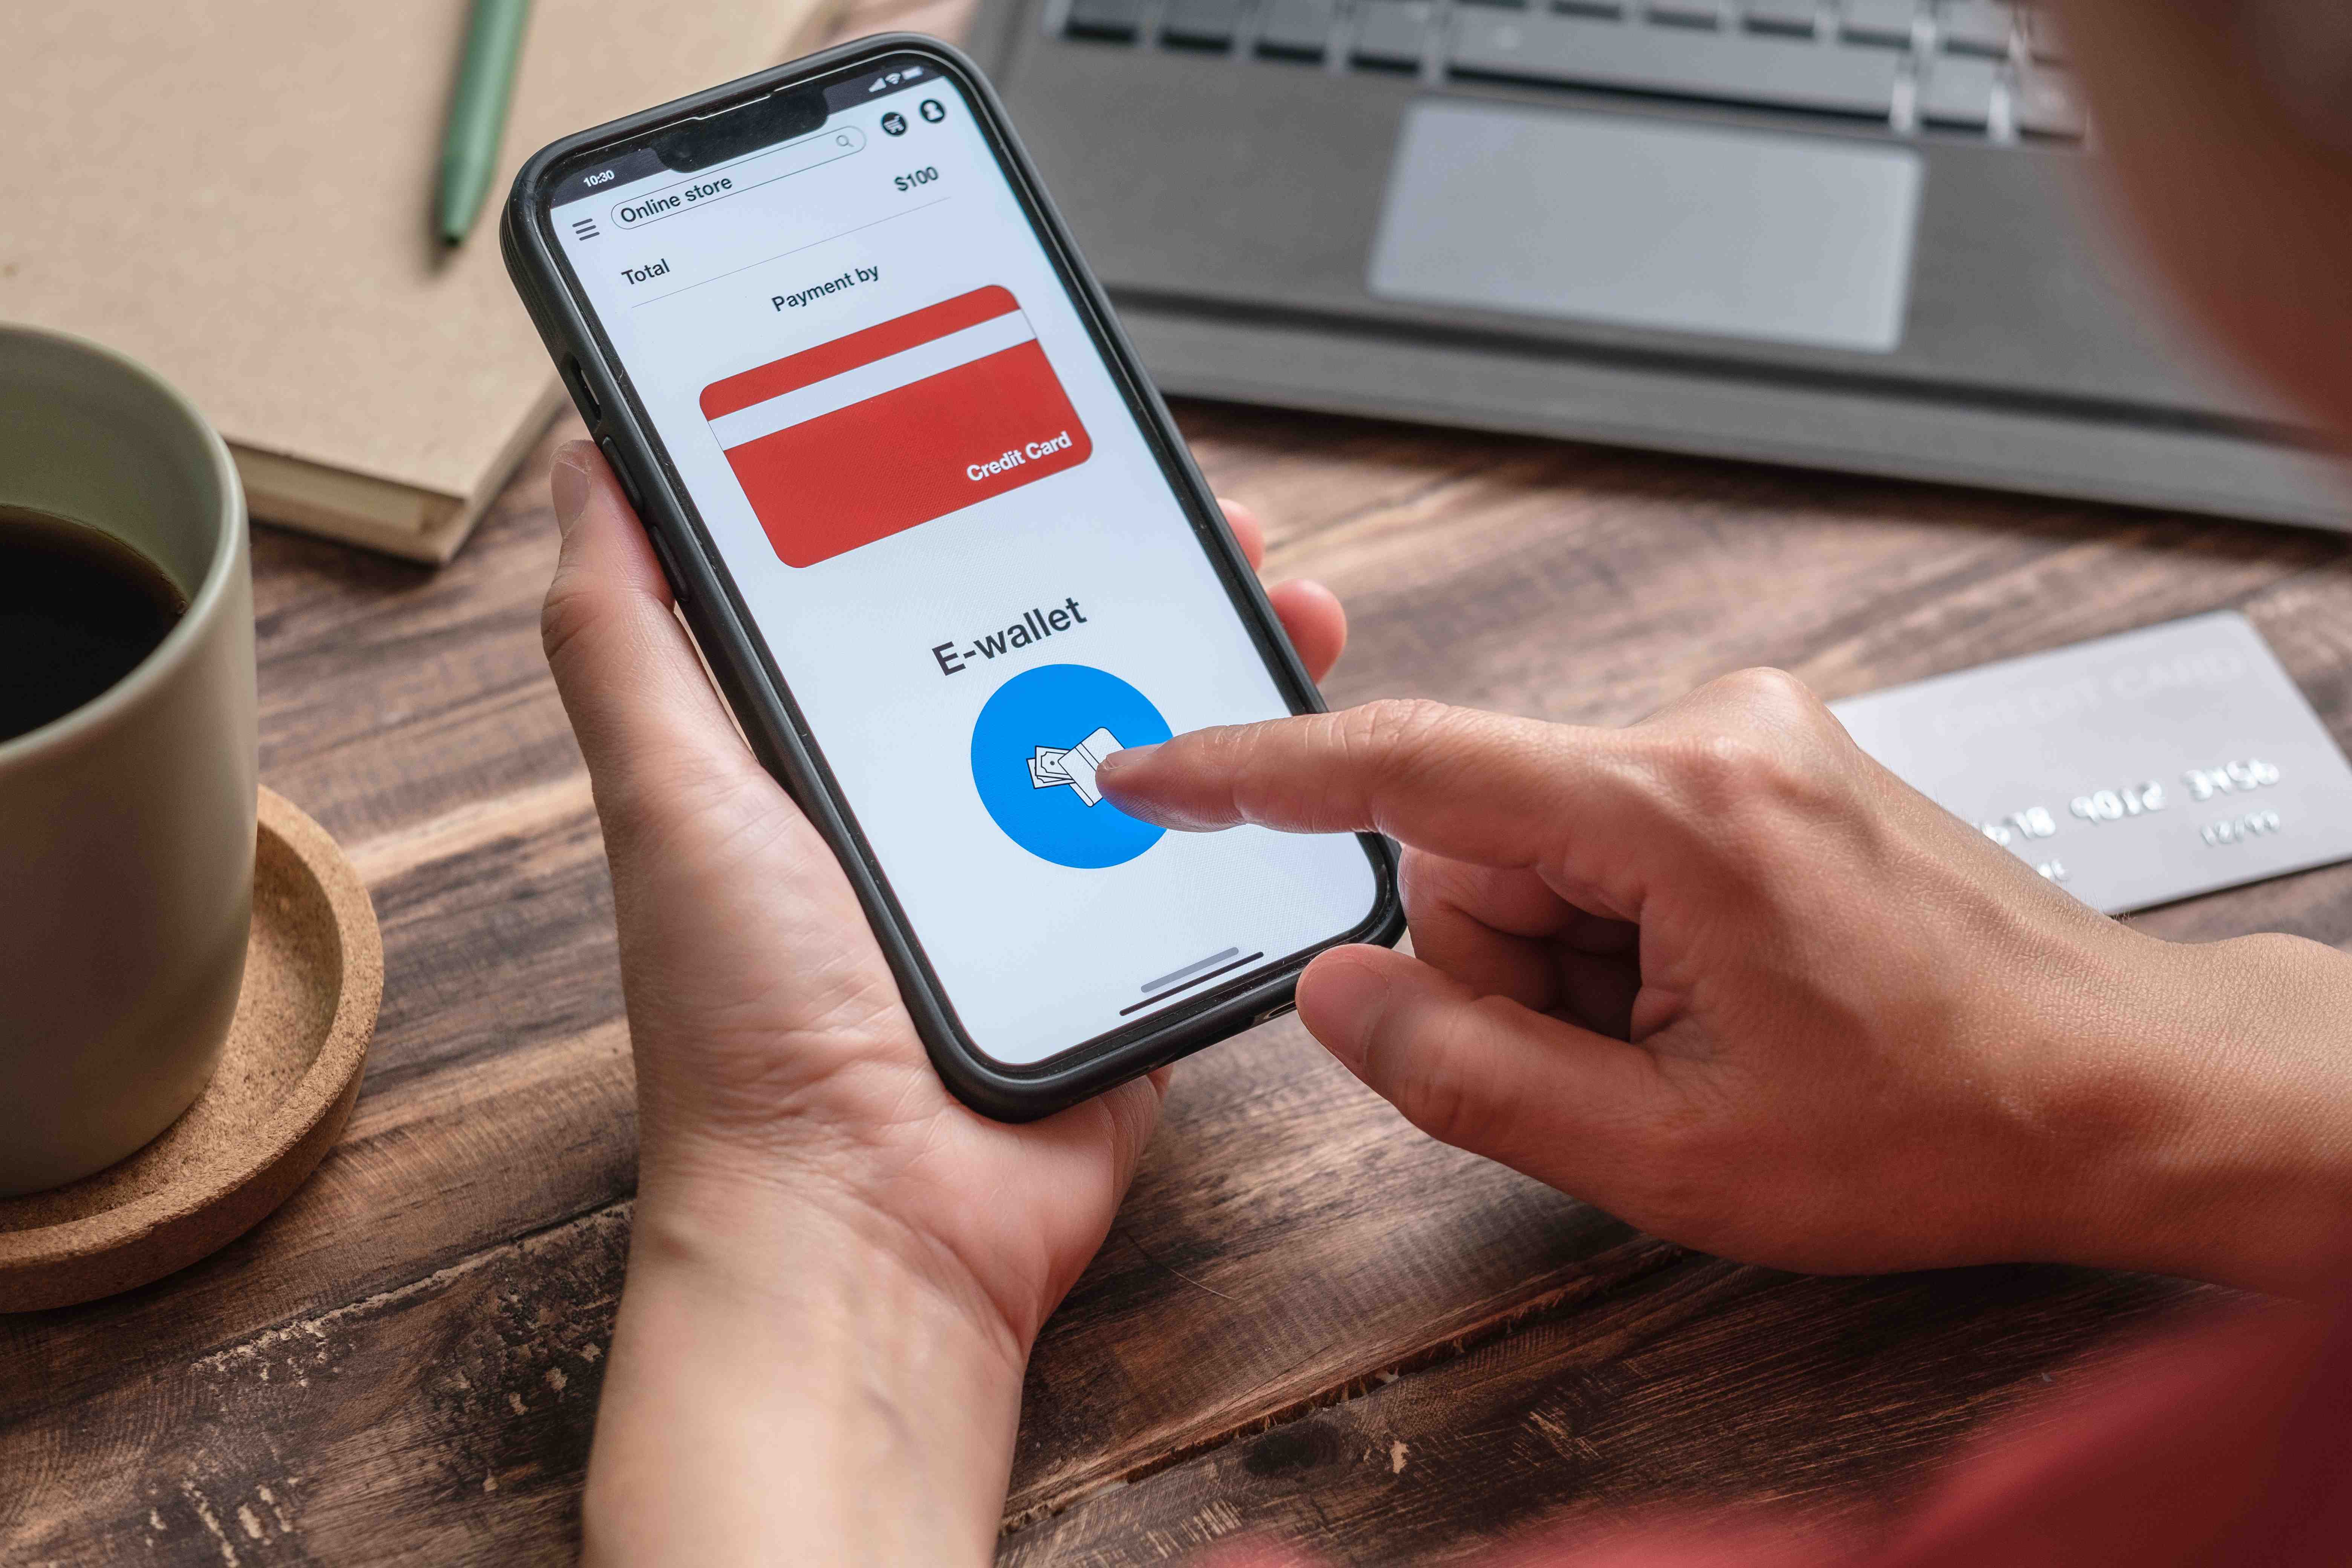
Perkembangan teknologi membuat aktivitas perbankan semakin mudah dilakukan melalui ponsel atau perangkat elektronik. Kini, nasabah dapat melakukan berbagai transaksi, seperti mengecek saldo, mentransfer uang, membayar tagihan, hingga mengakses produk keuangan tanpa harus selalu datang ke kantor cabang.
Layanan digital banking membantu nasabah mengakses layanan perbankan secara lebih praktis melalui kanal digital. Berdasarkan Peraturan Otoritas Jasa Keuangan (OJK) Nomor 21 Tahun 2023 tentang Layanan Digital oleh Bank Umum, layanan digital mencakup produk bank yang memanfaatkan teknologi informasi melalui media elektronik untuk memberikan akses kepada nasabah atau calon nasabah terhadap produk dan layanan bank maupun mitranya.
Untuk memenuhi kebutuhan transaksi sehari-hari, kamu bisa mempertimbangkan layanan perbankan digital yang menyediakan berbagai fitur dalam satu kanal. Nyala by OCBC menawarkan layanan dan manfaat perbankan yang dapat dipelajari sesuai kebutuhan pengelolaan keuanganmu. Kenali Nyala by OCBC untuk mengetahui pilihan layanan yang tersedia.
Baca Juga: Tabungan Digital OCBC Nyala: Solusi Mengelola Uang Sehari-hari
Apa Itu Layanan Digital Banking?
Layanan digital banking adalah layanan perbankan yang memanfaatkan teknologi digital agar nasabah dapat mengakses informasi dan melakukan transaksi melalui perangkat elektronik, seperti ponsel atau komputer. Layanan ini memungkinkan berbagai aktivitas perbankan dilakukan secara mandiri, sesuai dengan fitur yang disediakan oleh masing-masing bank.
Dalam praktiknya, layanan digital banking dapat mencakup pengecekan informasi rekening, transfer dana, pembayaran, pembukaan rekening, hingga akses terhadap produk keuangan tertentu. Cakupan layanan bergantung pada kebijakan, fitur, dan ketentuan bank penyedia.
Perlu dipahami bahwa digital banking berbeda dengan bank digital. Digital banking merujuk pada layanan perbankan yang disediakan melalui kanal digital, sedangkan bank digital merupakan model bisnis bank yang menjalankan kegiatan usahanya terutama melalui saluran elektronik dengan ketentuan yang diatur OJK.
Dengan demikian, bank yang memiliki kantor cabang juga dapat menyediakan layanan digital banking. Nasabah tidak harus menjadi nasabah bank digital untuk menikmati kemudahan transaksi perbankan melalui aplikasi.
Jenis Layanan Digital Banking dan Fungsinya
Jenis layanan digital banking terus berkembang mengikuti kebutuhan nasabah. Secara umum, layanan ini mencakup transaksi dasar, pembayaran, pengelolaan rekening, hingga akses ke produk keuangan lainnya.
1. Informasi Saldo dan Mutasi Rekening
Salah satu layanan digital banking yang paling sering digunakan adalah pengecekan saldo dan mutasi rekening. Fitur ini membantu nasabah mengetahui jumlah dana yang tersedia sekaligus memantau transaksi masuk dan keluar.
Melalui informasi mutasi rekening, nasabah dapat memeriksa apakah pembayaran sudah dilakukan, memastikan dana telah diterima, dan mengenali transaksi yang tidak sesuai dengan catatan keuangan.
Fungsi ini juga membantu pengelolaan anggaran karena nasabah dapat mengevaluasi pola pengeluaran berdasarkan riwayat transaksi. Ketersediaan riwayat dan periode transaksi yang dapat dilihat mengikuti fitur masing-masing bank.
2. Transfer Dana Antarrekening dan Antarbank
Layanan transfer digital memungkinkan nasabah mengirim uang ke rekening sendiri, rekening lain dalam bank yang sama, maupun rekening bank berbeda. Transaksi dapat dilakukan melalui aplikasi atau kanal digital yang disediakan bank.
Untuk transfer antarbank di Indonesia, salah satu pilihan yang tersedia adalah BI-FAST. Bank Indonesia menjelaskan bahwa BI-FAST merupakan infrastruktur sistem pembayaran ritel yang mendukung transaksi secara real-time dan tersedia sepanjang waktu, sesuai ketentuan layanan peserta.
Nasabah tetap perlu memperhatikan biaya administrasi, batas transaksi, serta metode transfer yang dipilih. Dengan memahami ketentuan tersebut, pengiriman uang untuk kebutuhan keluarga, pembayaran kepada rekan, maupun transaksi lainnya dapat dilakukan secara lebih efisien.
3. Pembayaran Tagihan
Layanan digital banking juga dapat digunakan untuk membayar berbagai tagihan. Jenis pembayaran yang tersedia bergantung pada bank dan mitra penyedia layanan yang terhubung.
Contohnya meliputi pembayaran listrik, air, internet, telepon, kartu kredit, atau tagihan lain yang tersedia di aplikasi bank. Dengan fitur ini, nasabah dapat menyelesaikan pembayaran tanpa harus mendatangi loket pembayaran secara langsung.
Pembayaran digital juga membantu nasabah mengatur jadwal pengeluaran rutin. Meski demikian, pastikan nama pelanggan, nomor tagihan, jumlah pembayaran, dan tanggal jatuh tempo sudah benar sebelum transaksi dikonfirmasi.
Berbagai kebutuhan pembayaran rutin kini dapat dilakukan melalui aplikasi perbankan, termasuk pembayaran tagihan yang tersedia pada layanan bank. Melalui OCBC mobile, nasabah dapat mengakses fitur transaksi sesuai layanan yang tersedia, sehingga kebutuhan perbankan sehari-hari bisa dilakukan secara lebih praktis. Pastikan detail tagihan dan nominal pembayaran sudah benar sebelum mengonfirmasi transaksi.
4. Pembelian Pulsa dan Produk Digital
Sebagian aplikasi perbankan menyediakan fitur pembelian pulsa, paket data, token listrik, atau produk digital lainnya. Fitur tersebut memungkinkan nasabah menggunakan saldo rekening untuk memenuhi kebutuhan digital sehari-hari.
Misalnya, ketika pulsa atau paket data habis, nasabah dapat melakukan pembelian melalui aplikasi bank jika operator dan nominal yang dibutuhkan tersedia. Transaksi serupa juga dapat digunakan untuk membeli produk digital lain yang didukung oleh bank.
Sebelum menyelesaikan transaksi, periksa nomor tujuan, jenis produk, nominal, serta total pembayaran. Ketersediaan produk dan biaya transaksi dapat berbeda di setiap aplikasi perbankan.
5. Pembukaan Rekening dan Pengelolaan Rekening
Layanan digital banking dapat mendukung proses pembukaan rekening secara elektronik. Dalam proses tersebut, calon nasabah biasanya diminta mengisi data diri, menjalani verifikasi identitas, dan memenuhi persyaratan yang ditetapkan bank.
OJK melalui POJK Nomor 21 Tahun 2023 juga mengatur penyelenggaraan layanan digital oleh bank umum, termasuk aspek identifikasi dan verifikasi nasabah serta perlindungan data pribadi.
Selain pembukaan rekening, fitur pengelolaan rekening dapat mencakup informasi rekening, pengaturan tertentu, atau layanan administratif lainnya. Namun, tidak semua proses dapat diselesaikan secara digital pada setiap bank. Beberapa layanan mungkin tetap memerlukan pemeriksaan tambahan atau prosedur khusus.
6. Layanan Kartu dan Transaksi Digital
Bank dapat menyediakan fitur digital yang berkaitan dengan penggunaan kartu debit atau kartu kredit. Bentuk layanan yang tersedia bergantung pada aplikasi dan produk yang dimiliki nasabah.
Fitur tersebut dapat membantu nasabah memantau informasi kartu atau mengelola pengaturan tertentu tanpa harus selalu menghubungi kantor cabang. Untuk transaksi kartu, nasabah tetap perlu memeriksa ketentuan penggunaan, limit, biaya, serta tanggal penagihan apabila menggunakan kartu kredit.
Pengelolaan kartu melalui kanal digital juga perlu disertai kebiasaan menjaga kerahasiaan PIN, kode OTP, dan informasi autentikasi lainnya.
7. Akses Produk Investasi dan Pengelolaan Keuangan
Beberapa layanan digital banking juga menyediakan akses ke produk keuangan di luar transaksi rekening dasar. Berdasarkan kerangka layanan digital OJK, bank dapat memberikan akses terhadap produk bank maupun produk atau layanan mitra melalui media elektronik, dengan tetap mengikuti ketentuan yang berlaku.
Contoh produk yang dapat tersedia melalui kanal digital antara lain deposito, reksa dana, obligasi, atau produk keuangan lain sesuai layanan bank. Ketersediaannya tidak selalu sama pada setiap aplikasi.
Fungsi layanan ini adalah membantu nasabah mengakses berbagai pilihan pengelolaan dana melalui kanal digital. Namun, sebelum memilih produk, nasabah sebaiknya memahami manfaat, biaya, risiko, jangka waktu, serta persyaratan yang berlaku. Kemudahan akses tidak menghilangkan risiko dari setiap produk keuangan.
Baca Juga: Apa Itu Digital Banking, Jenis Layanan, dan Manfaat untuk Nasabah
Manfaat Layanan Digital Banking untuk Kebutuhan Sehari-hari
Layanan digital banking tidak hanya mempermudah transaksi, tetapi juga dapat membantu nasabah mengelola aktivitas keuangan secara lebih teratur. Manfaat yang dirasakan bergantung pada fitur yang tersedia dan cara nasabah menggunakannya.
Menghemat Waktu dan Tenaga
Nasabah dapat melakukan berbagai transaksi melalui aplikasi tanpa harus datang ke kantor cabang atau lokasi pembayaran. Hal ini membantu menghemat waktu, terutama untuk aktivitas rutin seperti transfer uang, pembayaran tagihan, dan pengecekan saldo.
Memudahkan Pemantauan Keuangan
Informasi saldo dan riwayat transaksi membantu nasabah memeriksa arus uang masuk dan keluar. Data tersebut dapat digunakan sebagai bahan evaluasi untuk menyusun anggaran, mengidentifikasi pengeluaran rutin, dan menyesuaikan rencana keuangan.
Membantu Transaksi Lebih Praktis
Dengan beberapa layanan tersedia dalam satu aplikasi, nasabah dapat memenuhi berbagai kebutuhan perbankan melalui kanal yang sama. Namun, fitur dan jenis transaksi yang dapat dilakukan tetap mengikuti layanan yang disediakan bank.
Memberikan Fleksibilitas dalam Bertransaksi
Kanal digital memungkinkan nasabah mengakses layanan tanpa terikat sepenuhnya pada jam operasional kantor cabang. Meski demikian, transaksi tertentu dapat memiliki jadwal pemrosesan, batas waktu, atau ketentuan khusus. Karena itu, periksa informasi layanan sebelum melakukan transaksi yang bersifat mendesak.
Tips Aman Menggunakan Layanan Digital Banking
Kemudahan transaksi digital perlu diimbangi dengan kebiasaan menjaga keamanan akun dan data pribadi. OJK menempatkan keamanan informasi serta perlindungan nasabah sebagai bagian penting dalam penyelenggaraan layanan digital oleh bank umum.
Berikut beberapa langkah yang dapat diterapkan.
- Gunakan aplikasi resmi bank. Unduh aplikasi melalui kanal resmi dan periksa nama pengembang sebelum memasangnya.
- Jaga kerahasiaan PIN, kata sandi, dan OTP. Jangan memberikan kode autentikasi kepada siapa pun, termasuk orang yang mengaku sebagai petugas bank.
- Aktifkan pengamanan perangkat. Gunakan kunci layar dan fitur keamanan yang tersedia pada ponsel.
- Periksa detail transaksi. Pastikan nama penerima, nomor rekening, nominal, dan informasi pembayaran sudah sesuai sebelum mengonfirmasi.
- Waspadai tautan dan pesan mencurigakan. Hindari mengakses tautan dari pesan yang meminta data rekening atau kode rahasia.
- Periksa notifikasi transaksi. Jika menemukan transaksi yang tidak dikenal, segera hubungi bank melalui saluran resmi untuk meminta pemeriksaan dan mengikuti prosedur penanganan yang berlaku.
Dengan menerapkan langkah-langkah tersebut, nasabah dapat menggunakan layanan digital banking secara lebih bijak sekaligus mengurangi risiko penyalahgunaan akun.
Untuk memenuhi kebutuhan transaksi dan pengelolaan keuangan, nasabah dapat mempertimbangkan layanan perbankan digital yang sesuai dengan kebutuhannya. Salah satu pilihan yang dapat dipelajari adalah Nyala by OCBC, solusi finansial dari OCBC yang menawarkan berbagai manfaat untuk membantu nasabah mengelola keuangan dan memenuhi kebutuhan transaksi.
Setelah memahami jenis dan manfaat digital banking, kamu bisa mempertimbangkan layanan yang sesuai dengan kebutuhan transaksi serta pengelolaan keuangan sehari-hari. Nyala by OCBC menawarkan berbagai layanan dan manfaat perbankan yang dapat dipelajari sesuai kebutuhanmu.
Kenali lebih lanjut Nyala by OCBC dan akses layanan perbankan melalui OCBC mobile. Sebelum menggunakan layanan, pastikan kamu memahami fitur, biaya, persyaratan, serta ketentuan yang berlaku.
Baca Juga: Money Lock: Cara Aman Melindungi Dana dari Risiko
| Artikel ini disusun semata-mata untuk tujuan informasi umum dan bukan merupakan rujukan resmi, nasihat investasi, maupun dasar pengambilan keputusan finansial. Segala keputusan yang diambil berdasarkan informasi dalam artikel ini sepenuhnya menjadi tanggung jawab pembaca. OCBC beserta seluruh karyawan tidak bertanggung jawab atas segala kesalahan, kekeliruan, maupun kerugian finansial yang mungkin timbul akibat penggunaan informasi dalam artikel ini. |